Chinese
 English
 français
 italiano
 español
 português
 Nederlands
 日本語
 한국의


- China Power Battery Market Report 2026 H1: Sechs Trends, die die Nachfrage nach Batterieausrüstung neu gestalten
- Leitfaden für die schlüsselfertige Einrichtung eines Festkörperbatterielabors
- Leitfähige Materialien für Lithiumbatterien: CNT vs. Graphen-Leitfaden
- Schritt-für-Schritt-Anleitung für die Partnerschaft mit einem Entwickler von Natrium-Ionen-Batterietechnologie in China
- Ein vollständiger Leitfaden zur Implementierung industrieller Festkörperbatterietechnologie in der Fertigung
China Power Battery Market Report 2026 H1: Sechs Trends, die die Nachfrage nach Batterieausrüstung neu gestalten
Von Dany Huang, Ph.D. · XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd.
Dieser Marktbericht basiert auf dem China Power Battery Market Research Report, 2026 H1, und wurde um die Ausrüstungs- und Prozessimplikationen für Hersteller, Forschungseinrichtungen und Investoren von Produktionslinien erweitert. Ausrüstungsverweise verlinken auf die entsprechenden Produktseiten auf dieser Website.
Zusammenfassung
Im ersten Halbjahr 2026 – dem Auftaktjahr des 15. Fünfjahresplans Chinas – wuchs die chinesische Leistungsbatterieindustrie weiterhin auf hohem Niveau. Die Installationen erreichten 335,6 GWh (+12,0%), während der kombinierte Absatz von Antriebs- und Energiespeicherbatterien 661,3 GWh (+36,2%) erreichte. Lithium-Eisenphosphat (LFP) festigte seine Position mit einem Anteil an den Installationen von 81,0%. Der Markt ist geprägt von einem „Duopol aus CATL und BYD mit einer hart umkämpften zweiten Ebene“: Die Konzentration der Top-10 liegt bei 93,9%, wobei sich die Positionen innerhalb der zweiten Ebene häufig verändern. Die Profitabilität geht stark auseinander – führende Batteriezellenhersteller verzeichnen Brutto- und Nettomargen, die weit über denen der Fahrzeughersteller liegen, während einige Produzenten der dritten Ebene ihren Umsatz steigern, ohne den Gewinn zu erhöhen, oder weiterhin Verluste schreiben.
| Indikator | Wert | Kommentar |
| Inländische Installationen, H1 2026 | 335,6 GWh | +12,0 % im Jahresvergleich |
| LFP-Anteil an den Installationen | 81,0 % | Dominante Chemie gestärkt |
| Top-10-Konzentration | 93,9 % | Duopol plus eine umkämpfte zweite Reihe |
| CATL-Anteil an den Installationen | 46,0 % | +2,99 Prozentpunkte |
| Nettogewinn von CATL, der den Aktionären zusteht, H1 | 43,284 Milliarden RMB | +42,0 % |
| Batterieanteil an der Fahrzeug-BOM | 35–40 % | Größter einzelner Kostenfaktor |
| CAGR des Marktes für Luftfahrt-Batteriepacks | 41,8 % | Low-Altitude Economy als neuer Motor |
| Wachstum der Auslieferungen von humanoiden Robotern, 2026 | +700 % | Globales Volumen von über 51.000 Einheiten |
Umfang: Installationen von Antriebsbatterien in China, Januar bis Juni 2026, basierend auf Daten der China Automotive Battery Innovation Alliance, veröffentlicht am 16. Juli 2026. Der Wert für das Gesamtjahr ist eine institutionelle Prognose und keine realisierte Zahl. Zahlen zum Nettogewinn und Marktanteil stammen aus Unternehmensoffenlegungen auf Gruppenebene, sofern angegeben.
Sechs Erkenntnisse in Kürze
- Markt: stetiges Wachstum, eine eingefrorene Struktur.Das Installationswachstum hat sich auf eine niedrige zweistellige Rate verlangsamt; die Branche hat sich von einer Hochgeschwindigkeitsexpansion zu einer strukturellen Modernisierung verlagert. Die LFP-Durchdringung überstieg 80 %, während sich ternäre Chemietypen auf High-End- und Exportmodelle zurückziehen.
- Unternehmen: Der Gewinner erhält das Meiste.CATL erzielte im ersten Halbjahr einen Nettogewinn von 43,284 Milliarden RMB bei F&E-Ausgaben von 11,377 Milliarden RMB; BYDs F&E-Ausgaben von 28,9 Milliarden RMB belegten den ersten Platz im gesamten A-Aktien-Markt. Die Margen der zweiten Tier-Ebene bewegen sich im Allgemeinen im einstelligen Bereich, und einige Hersteller der dritten Tier-Ebene schreiben weiterhin Verluste.
- Anwendungen: Die zweite Wachstumskurve hat begonnen.Die Niedrigstflughöhenwirtschaft (eVTOL) und humanoide Roboter haben sich zu Erprobungsfeldern für Batterien mit hoher Energiedichte entwickelt, bei denen Festkörper- und Halbfestkörperchemien zuerst den Massstab erreichen.
- Technologie: Mehrere Wege parallel. LFP der fünften Generation plus LMFP, massenproduzierte Natrium-Ionen-Zellen sowie Halbfester- und Festkörperzellen, die in die Pilot- und Demonstrationsphase übergehen – die Branche setzt nicht mehr auf eine einzige Chemie.
- Recycling: Ein Compliance-Umbau. Im Juli 2026 hat das Ministerium für Industrie und Informationstechnologie die Bestimmungen zur Zweitverwendung ausser Kraft gesetzt, Altbatterien in ein einheitliches System zur „umfassenden Verwertung“ integriert und die Rückgewinnungsschwellen auf mindestens 98 % für Nickel, Kobalt und Mangan sowie 90 % für Lithium angehoben.
- Planung: Von der Skalierung zum Wert. Der 15. Fünfjahresplan zielt auf eine hochwertige, intelligente, grüne und internationale Entwicklung ab, priorisiert Festkörper-, Natrium-Ionen- und Lithium-Metall-Technologien und dehnt sich gleichzeitig auf die Bereiche niedrige Flughöhe, Robotik und andere neue Anwendungen aus.
Kernurteil. Chinas Leistungsbatterieindustrie hat sich von der Führung bei der Skalierung zum Wettbewerb über den Wert verlagert. Kurzfristig bleiben Kapazitätsbereinigung und Preiskonkurrenz die vorherrschenden Themen. Mittelfristig werden Hochleistungsbatterien (Festkörper, Natrium-Ionen, Schnellladung, LMFP) und neue Anwendungsszenarien (niedrige Flughöhe, verkörperte Intelligenz) die nächste Wachstumsstufe definieren. Recyclingkompetenz und CO2-Fussabdruck werden zur Eintrittskarte in den globalen Wettbewerb.
01 Branchenüberblick und Marktstruktur
Geltungsbereich: „Leistungsbatterie“ bezeichnet in diesem Bericht Lithium-Ionen-Traktionsbatterien für Fahrzeuge mit neuer Energie (LFP und Ternärbatterien), die im Abschnitt über aufkommende Anwendungen auf Hochenergiezellen für eVTOL und humanoide Roboter ausgeweitet werden. Statistiken folgen der China Automotive Battery Innovation Alliance, sofern nicht anders angegeben.
1.1 Gesamtskala: Das Wachstum schaltet in den niedrigen zweistelligen Bereich zurück
In der ersten Hälfte des Jahres 2026 erreichten Chinas kumulierte Leistungsbatterie-Installationen335,6 GWh, ein Anstieg von 12,0 % im Jahresvergleich. Der kombinierte Verkauf von Power- und Energiespeicherbatterien erreichte 661,3 GWh (+36,2 %), und der kumulierte Absatz von Januar bis Juli stieg auf 790,4 GWh (+37,1 %). Auf längere Sicht wuchsen die Installationen von 63,6 GWh im Jahr 2020 auf 769,7 GWh im Jahr 2025 – eine Verzehnfachung in fünf Jahren. Die Branche hat sich von einem rasanten Wachstum zu einem strukturellen Wachstum gewandelt; Institutionen prognostizieren für das Gesamtjahr 2026 inländische Installationen von etwa 888,7 GWh (+10,8 %).
Für Ausrüstungsplaner bedeutet diese Verlagerung in der Praxis, dass die Kapazität nicht mehr der Engpass ist. Wachstum resultiert nun aus Umstellungen in der Chemie, Ertragssteigerungen und den Kosten pro GWh – den Parametern, die durch die Elektrodenpräparation und die Zellenmontagelinie vorgegeben werden, vonBeschichtungbis hin zur Formation. Aus dieser Perspektive plant TOB NEW ENERGY Linien für Kunden: Der Durchsatz ist heute der einfache Teil, und Flexibilität ist der schwierige Teil.
1.2 Chemie: die „80-Prozent-Ära“ von Lithium-Eisenphosphat
LFP-Installationen erreichten 272,0 GWh im 1. Halbjahr 2026, ein Anteil von 81,0 % (+11,5 %), während ternäre Chemien 63,4 GWh (18,9 %, +14,2 %) ausmachten. Die Vorteile von LFP sind konkret: eine thermische Durchgeh-Temperatur von über 500 °C, eine Lebensdauer von 3.000 bis 10.000 Zyklen und Materialkosten, die etwa 30 % unter denen von ternären Chemien liegen. Infolgedessen dringt LFP nun in alle drei Hauptmärkte vor – stationäre Speicher, Nutzfahrzeuge und Massenmarkt-Pkw –, während sich ternäre Chemien auf Modelle über 250.000 RMB und auf Exportanwendungen zurückziehen. Institutionen erwarten, dass LFP der fünften Generation (einschließlich LMFP) ein30 % Marktanteil im Jahr 2026.
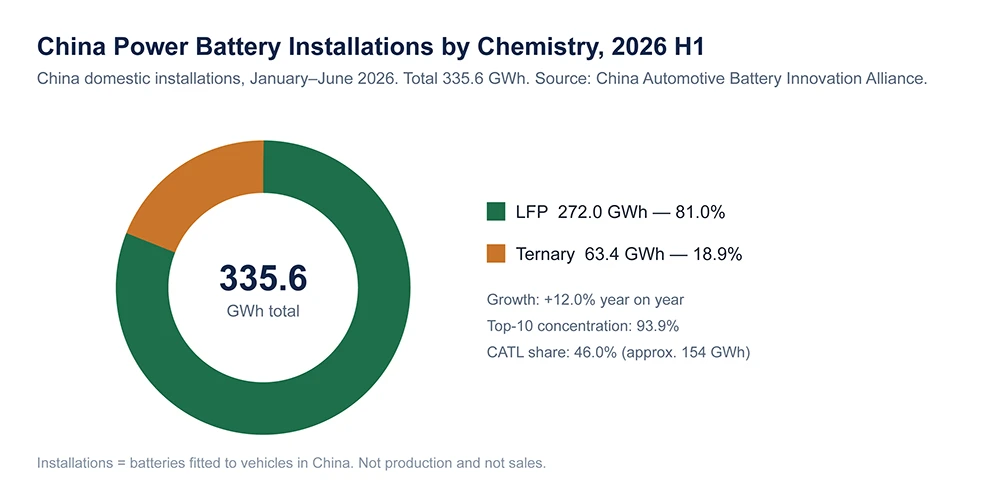
Abbildung 1: Installationen von Antriebsbatterien in China nach Chemie, H1 2026. Quelle: China Automotive Battery Innovation Alliance.
Die Logik hinter der Struktur. Im ersten Quartal 2026 erreichten die Auslieferungen von Energiespeicherbatterien 209 GWh (+115 % im Jahresvergleich), wovon LFP mehr als 97 % ausmachte. Stationäre Speicher verstärken daher die LFP-Nachfrage weiter und werten sie von einer „Wahl für Personenkraftwagen“ zur Basischemie sowohl für Antrieb als auch für Speicherung auf.
Dies hat direkte Auswirkungen auf die Versorgung von F&E- und Pilotlinien: Ein einzelnes Labor oder ein Pilotzug muss zunehmend LFP-, LMFP- und Natrium-Ionen-Kathodenpulver sowie verschiedene Anodenmaterialien verarbeiten. Handhabung von Kathoden- und Anodenpulvern, Kathodenaktivmaterialien wie LFP, NMC, NCA und LNMO sowie LMFP-Sorten wie Lithium-Mangan-Eisen-Phosphat-Kathodenpulver. Anlagen werden daher von vornherein als multichemisch spezifiziert und nicht als Anlage für eine einzige Rezeptur. Das ist eine Anforderung, die TOB NEW ENERGY in Pilot- und Produktionskonfigurationen einbaut.
1.3 Wettbewerbsumfeld: Ein stabiles Duopol und eine stark besetzte zweite Ebene
Die Installationskonzentration im 1. Halbjahr 2026 erreichte CR3 = 69,4 %, CR5 = 80,6 % und CR10 = 93,9 % und hielt sich damit auf hohem Niveau. CATL führte mit 154,25 GWh (46,04 %)ан, ein Anstieg um 2,99 Prozentpunkte im Jahresvergleich. Es folgte BYD mit 57,42 GWh (17,14 %); auf reiner Pkw-Basis betrug der Anteil von BYD 46,7 %. Gotion, CALB und EVE belegten die Plätze drei bis fünf mit Abständen von weniger als 0,2 Prozentpunkten zwischen ihnen. LG Energy Solution war die einzige ausländische Marke in den Top Ten.
Hinweis zur Methodik: Auf Basis von Gasgoo Research ausschließlich für Personenkraftwagen entfielen auf CATL 100,7 GWh (42,7 %) und auf FinDreams Battery 53,8 GWh (22,8 %), zusammen 65,5 %, während die Basis für alle Fahrzeuge CATL bei 46,04 % sieht. Dieser Bericht folgt der Basis für alle Fahrzeuge der China Automotive Battery Innovation Alliance und kennzeichnet jede Basis je nach Verwendung.
02 Führende Hersteller: Skalierung, Umsatz, Nettogewinn und F&E-Investitionen
Datenzeitraum: Erstes Halbjahr 2026, in RMB. BYD wird auf Gruppenebene ausgewiesen (einschließlich Fahrzeuge und Elektronik); andere Unternehmen werden hauptsächlich bezüglich ihres Batteriegeschäfts dargestellt. Die Offenlegung von F&E ist nur für CATL und BYD vollständig; andere Hersteller legen F&E für das Batteriesegment nicht separat offen.
2.1 Umsatz und Nettogewinn: Die Marktführer dominieren, die Ebenen sind klar abgegrenzt
Die Zahlen stammen aus den Halbjahresberichten und Bekanntmachungen der jeweiligen Unternehmen. Die Halbjahresoffenlegung von CATL bleibt der Bezugspunkt für den Sektor, da ihre Skalierung die Kostenkurve der Branche vorgibt.
| Unternehmen | Umsatz (Mrd. RMB) | YoY | Nettogewinn (Mrd. RMB) | YoY | Installationen H1 (GWh) | Ebene |
| CATL | 276,917 | +54,8 % | 43,284 | +42,0 % | 154,25 | Erste Ebene |
| BYD (Gruppe) | 344,815 | - | 12,325 | - | 57,42 | Erste Ebene (gebunden) |
| EVE Energy | 45,691 | +62,2 % | 3,301 | +105,7% | 16,80 | Zweite Ebene |
| Gotion High-tech | 27,776 | - | 1,386 | Hohes Wachstum | 20,75 | Zweite Ebene |
| CALB | 27,084 | +65,0% | 1,523 | +102,2% | 20,71 | Zweite Ebene |
| Rept Battero | 14,916 | +57,2% | 0,778 | Wurde profitabel | 11,11 | Dritte Ebene |
| Sunwoda | 38,179 | +41,5% | 0,603 | −29,6% | 9,15 | Dritte Ebene |
| Zenergy | 5,438 | +71,4% | 0,372 | +68,6% | 9,06 | Dritte Ebene |
| Farasis Energy | 3,616 | −16,9% | −0,397 | Verlust ausgeweitet | - | Dritte Stufe (unter Druck) |
Umfang: vom Unternehmen gemeldete Zahlen für das 1. Halbjahr 2026 (Januar–Juni), RMB. BYD und Sunwoda werden auf Gruppenebene ausgewiesen, was Fahrzeuge, Elektronik und andere Geschäftsbereiche umfasst; die Zahlen des Battergesegments sind nicht separat vergleichbar. Die Installationsvolumina sind inlandisch für China, aus Allianzinformationen. F&E wird nur für CATL und BYD offengelegt.
Gotions Nettogewinn, der im zweiten Quartal auf die Aktionäre entfällt, wuchs im Jahresvergleich auf niedriger Basis um 413 %; der Nettogewinn im 1. Halbjahr, der auf die Aktionäre entfällt, betrug etwa 1,386 Milliarden RMB. Quellen: Halbjahresberichte 2026, China Automotive Battery Innovation Alliance, Finanzdatenanbieter und Wirtschaftsmedien.
2.2 F&E-Investitionen: das Munitionsdepot des Hard-Tech-Wettbewerbs
Die F&E-Intensität ist der Schlüssel zum Überleben des Zyklus. CATL investierte 11,377 Milliarden RMB in F&E im 1. Halbjahr 2026 (+12,7%) und hielt zum Ende des Zeitraums weltweit 60.319 Patente. BYD investierte 28,9 Milliarden RMB (23,307 Milliarden RMB als Aufwand erfasst plus 5,593 Milliarden RMB aktiviert), was einer F&E-Intensität von etwa 8,4 % entspricht – dem höchsten Wert unter den an der A-Share notierten Unternehmen und dem 2,35-Fachen des Nettogewinns, der im selben Zeitraum auf die Aktionäre entfällt, bei kumulierten F&E-Investitionen von über 270 Milliarden RMB. Unter den Herstellern der zweiten Reihe sind mehrere in die Gruppe der ChiNext-Unternehmen aufgestiegen, die mehr als 1 Milliarde RMB in F&E investieren, obwohl F&E im Battergesegment nicht separat offengelegt wird.
Unterschiede bei der Ertragsqualität. Die Bruttomarge von CATL im 1. Halbjahr 2026 betrug 23,93 % und die Nettomarge 16,98 %. Innerhalb seiner Segmente erzielten Leistungssakku-Systeme eine Bruttomarge von 20,63 % und Energiespeicher von 23,96 %, während Batteriematerialien und -recycling 27,04 % erreichten. Mainstream-Fahrzeughersteller verzeichnen im Gegensatz dazu Nettomargen von nur 1,5 % bis 4,5 % – Zelllieferanten erzielen in etwa die vierfache Nettomarge ihrer Kunden, und der Gewinn konzentriert sich deutlich nach oben.
Diese Margenlücke wird durch den F&E-Durchsatz finanziert, der wiederum von der Messkapazität abhängt: der Anzahl der Zellen, die pro Forscherzeit präzise charakterisiert werden können. Über die Chemie hinaus ist die F&E-Produktivität zunehmend eine Funktion von Arbeitsplätzen – mehrkanaligen Potenziostaten und elektrochemischen Testbänken wie einer einkanaligen elektrochemischen Workstation, die es ermöglichen, neue Materialsysteme zu screenen, bevor sie für eine Pilotlinie freigegeben werden.
03 Der Anteil der Batterie an den Materialkosten des Fahrzeugs
Basis: Herstellkostenstruktur von Neunergie-Personenkraftwagen aus Branchenkostenstudien, einschließlich der Unterschiede über Fahrzeugklassen und Preisbänder hinweg.
Die Batterie ist der größte einzelne Kostenposten in einem New-Energy-Fahrzeug. Branchenstudien beziffern ihn im Allgemeinen auf 30 % bis 45 % der Materialkosten des Fahrzeugs, mit einer Mainstream-Spanne von 35 % bis 40 %; bei Low-End-Modellen der Klassen A00 und A0 kann sie 45 % erreichen. Zusammen mit dem Motor und der elektronischen Steuereinheit machen die „drei Elektrokomponenten“ 47 % bis 55 % der Fahrzeugkosten aus. Innerhalb der übrigen Materialkosten entfallen auf Motor und elektronische Steuerung 12 % bis 15 %, auf das Fahrgestell 14 % bis 16 %, auf die Fahrzeugelektronik und intelligente Systeme 8 % bis 10 % und auf andere Komponenten etwa 15 % bis 20 %.
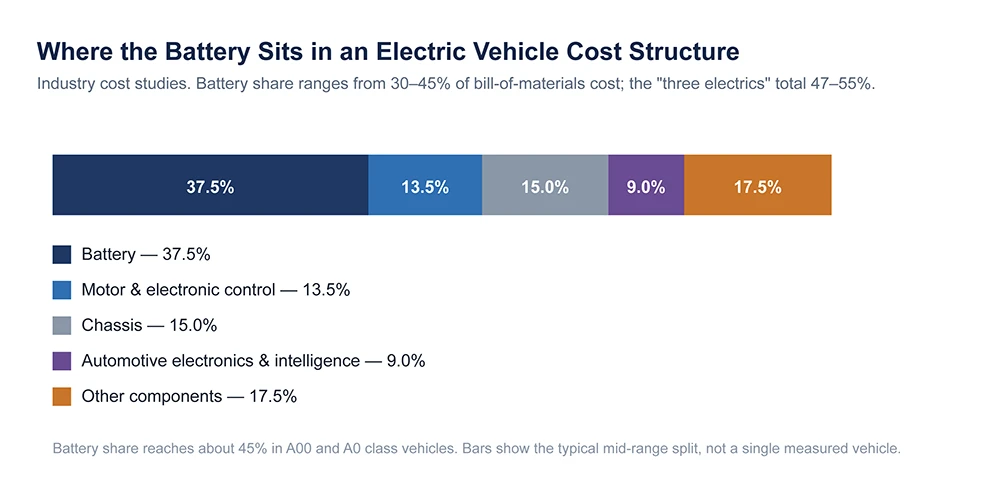
Abbildung 3. Batterieanteil an der Kostenstruktur eines Elektrofahrzeugs. Branchenkostenstudien; der Balken zeigt eine typische Aufteilung im mittleren Bereich.
Die Kostentransmissionskette. Da die Batterie 30 % bis 40 % der Materialkosten ausmacht, setzt jeder Prozentpunkt an Zellkostensenkung etwa 0,3 bis 0,4 Prozentpunkte Spielraum bei der Fahrzeugpreisgestaltung frei. Im Jahr 2025 erreichte die Kapazitätsauslastung von CATL 96,9 % gegenüber einem Branchenschnitt von unter 60 %; Skaleneffekte verteilen Fixkosten, was die Grundlage für seine hohe Bruttomarge und wiederum seinen Einfluss auf die weltweite Fahrzeugpreisgestaltung darstellt. Fahrzeughersteller befinden sich in einem Zwiespalt aus steigenden Umsätzen und sinkenden Gewinnen, während Zellhersteller etwa das Vierfache der Nettomarge ihrer Kunden erwirtschaften.
Die Konsequenz für die Ausrüstung ist, dass die Kosten pro GWh – nicht allein der Durchsatz – zum Spezifikationskriterium werden. Zwei Hebel dominieren. Der erste ist die lösungsmittelfreie Verarbeitung: Eine Trockenelektroden-Präparationslösung macht den Umgang mit Lösungsmitteln und die langen Trocknungsöfen überflüssig, die sowohl Platz als auch Energie verbrauchen. Der zweite ist der Elektrodenstrang selbst: höherer Kalandrierdruck und eine gleichmäßige Temperaturregelung in einer hydraulischen Beheizungs-Kalandriermaschine erhöhen die Elektrodendichte und reduzieren Ausschuss, worin in der Regel die größten Einsparungen pro Einheit liegen. In der Praxis werden die beiden Hebel kombiniert: Eine Trockenelektroden-Filmbildungsmaschine validiert den lösungsmittelfreien Weg im Pilotmaßstab, bevor sich eine Fabrik auf eine vollständige Trockenlinie festlegt, weshalb TOB NEW ENERGY Trockenelektroden-Projekte für Kunden dimensioniert, die noch verschiedene Wege vergleichen.
04 Aufstrebende Anwendungen: Die Wirtschaft in geringer Höhe und humanoide Roboter
Messgrundlage: Marktdata für eVTOL- und Luftfahrtbatteriepacks von Drittinstitutionen sowie Batteriedaten für humanoide Roboter von TrendForce und GGII. Das Feld befindet sich in der frühen Kommerzialisierung und Prognosen gehen auseinander. Die Zahlen werden daher als Bereiche dargestellt, und mehrere Quellen werden parallel gezeigt.
4.1 Die Wirtschaft in geringer Höhe (eVTOL): der erste Landepunkt für Batterien mit hoher Energiedichte
eVTOL-Luftfahrzeuge sind überwiegend rein elektrisch, was Anforderungen stellt, die weit über die Automobilindustrie hinausgehen: Ein Energiedichteziel für Zellen in Luftfahrtqualität von über 400 Wh/kg (Automobilzellen liegen bei etwa 250 bis 300 Wh/kg), eine sofortige Entladung von 4,8C bis 10C und Sicherheit auf Lufttüchtigkeitsniveau – keine Brandentwicklung bei Nagel penetration oder Extrusion. Das Jahr 2026 gilt als das Jahr der konzentrierten Musterzulassung für bemannte eVTOL, wobei sich mehrere Modelle von EHang, Vertaxi, Aerofugia und XPeng AeroHT in der Endphase der Zertifizierungsprüfung befinden.
| Indikator | Wert | Quellenbasis |
| Globaler Markt für Hochenergiedichte-Luftfahrt-Batteriepacks, 2025 | 1,86 Mrd. USD | Institutionsschätzung |
| Gleicher Markt, Schätzung für 2030 | 14,25 Mrd. USD (CAGR 41,8 %) | IIM-Branchenbericht |
| Globale Nachfrage nach Luftfahrtbatterien, 2025 | 2,9 GWh (eVTOL 71,2 %) | Institutionsschätzung |
| Inkrementeller Markt für Feststoffbatterien in der Luftfahrt in geringer Höhe, 2026 | ≈ 9,5 Mrd. RMB (Erstausrüstung ≈ 6,2 Mrd. RMB, Ersatz ≈ 1,0 Mrd. RMB, Logistikdrohnen ≈ 2,3 Mrd. RMB) | Wertpapierforschung |
| Anteil des Batteriesystems an den eVTOL-Kosten | 30–40 %, alle 1–2 Jahre ausgetauscht | Branchenscätzung |
Umfang: Schätzungen von Drittinstituten und Wertpapierforschung, keine geprüften Statistiken. Die Zahl für Feststoffbatterien in geringer Höhe für 2026 ist eine Prognose eines Wertpapierhauses; die Marktvolumenzahlen sind modellierte Bereiche, die zwischen den Quellen abweichen. Batterieostenanteil und Austauschtakt sind Branchenszätzungen.
Da das Pack ein Verbrauchsgut ist, das alle ein bis zwei Jahre ausgetauscht wird, generiert der Sektor sowohl eine Erstausrüstungs- als auch eine Ersatzteilmarktkurve. Im ersten Halbjahr 2026 angekündigte inländische Kapazitätserweiterungen für Feststoffbatterien überstiegen 50 Milliarden RMB, wovon allein die geplante Kapazität für Luftfahrtzellen 30 GWh überstieg.
Angebotsszenerie für Luftfahrtzellen (Positionierung 2026).
- CATL – Sulfid-Kondensat-System bei 500 Wh/kg, mit Vertaxi.
- Sunwoda – Halbfeststoff bei 380 Wh/kg zur Belieferung von EHang und XPeng AeroHT, Shenzhen-Linie mit 3 GWh unter Volllast.
- Ganfeng Lithium – Oxidsystem bei 320 Wh/kg für Aerofugia.
- Xinjie Energy – Lithium-Metall-Festkörperbatterie bei 500 Wh/kg, 10-GWh-Basis im Bau.
- Gotion und Farasis – Halbfeststoff bei 330 bis 350 Wh/kg für die Abteilung für niedrige Höhen von GAC und andere.
Luftfahrtzellen treiben die Prozesskette in Bereiche, die herkömmliche Lithium-Ionen-Werkzeuge nicht abdecken: Lithium-Metall-Anoden erfordern eine spezielle Handhabung, und die Folienstärketoleranzen werden stark verschärft. Ausrüstung wie eine Elektrodenherstellungsmaschine für Lithium-Metall-Anoden für Feststoffbatterien und batterietaugliches Lithium-Metall-Folienbandmaterialwird zu dem limitierenden Faktor dafür, ob ein Design überhaupt bemustert werden kann – die Luftfahrtspezifikation treibt Zellen über das hinaus, wofür Automobil-Werkzeuge ausgelegt wurden.
4.2 Humanoiden: Der ideale Teststand für Feststoffbatterien
Die weltweiten Auslieferungen von humanoiden Robotern werden voraussichtlich 51.000 Einheiten im Jahr 2026 überschreiten, was einem Anstieg von 700 % im Jahresvergleich entspricht, wobei die chinesische Produktion um 94 % steigt; Unitree und AgiBot machen zusammen fast 80 % aus. Ihre Antriebsbatterien müssen Gehen, Greifen, Gelenkbetätigung und Rechenleistung auf einem begrenzten Rumpfvolumen bereitstellen, was eine „Vier-Hochs“-Anforderung auferlegt – hohe Energiedichte, hohe C-Rate, hohe Sicherheit und lange Zyklenlebensdauer –, die in mancher Hinsicht strenger ist als im Automobilbereich.
Die Batterienachfrage aus diesem Sektor ist heute gering – etwa 0,05 GWh im Jahr 2025 –, aber TrendForce und GGII prognostizieren, dass sie bis 2035 grob 74 GWh erreichen wird. Der unmittelbare Ausbaubedarf liegt nicht im Volumen, sondern in einer flexiblen Kleinserienvalidierung: Forschungszellen wie eine anodenfreie Pouch-Zelle und anodenseitige Komponenten wie Lithiummetall-Kupfer-Stromabnehmer-Anodenfolien ermöglichen es, Architekturen mit hoher Energiedichte als Prototypen zu bauen und zu zyklisieren, bevor in eine Pilotlinie investiert wird. Für Roboterbatterieteams ist der praktische Ausgangspunkt in der Regel eine kleine, handschuhkastenbasierte Linie statt der Umrüstung einer bestehenden Lithium-Ionen-Linie – ein Ansatz, den TOB NEW ENERGY für forschungsintensive Programme mit hoher Variantenvielfalt anwendet.
05 Technologietrends und F&E-Wege der Hersteller
Der Branchenkonsens geht von einem Wandel von „eine siegreiche Chemie setzt sich durch“ hin zu „mehreren Technologierouten parallel“ aus, die nach Anwendungsszenarien nach Schichten abgestimmt sind.
Begriffe, die in diesem Abschnitt verwendet werden. LMFP ist Lithium-Mangan-Eisenphosphat: eine LFP-Variante mit zugesetztem Mangan, die die Energiedichte um etwa 15 % bis 20 % erhöht. Schichtoxid ist die dominante Natrium-Ionen-Kathodenfamilie; Hartkohlenstoff ist das Standard-Natrium-Ionen-Anodenmaterial. Halbfestkörper beschreibt eine Zelle mit einem Gel- oder teilweise festen Elektrolyten, die bereits in Nutzfahrzeugen eingesetzt wird. Festkörper beschreibt eine Zelle, bei der der Elektrolyt durchgehend fest ist und die sich noch in der Pilotphase befindet. Trockenelektrode bezeichnet die Elektrodenfertigung ohne Lösungsmittel, wodurch die Trocknungsöfen entfallen.
5.1 Energiedichtevergleich: der Übergang von flüssig zu fest
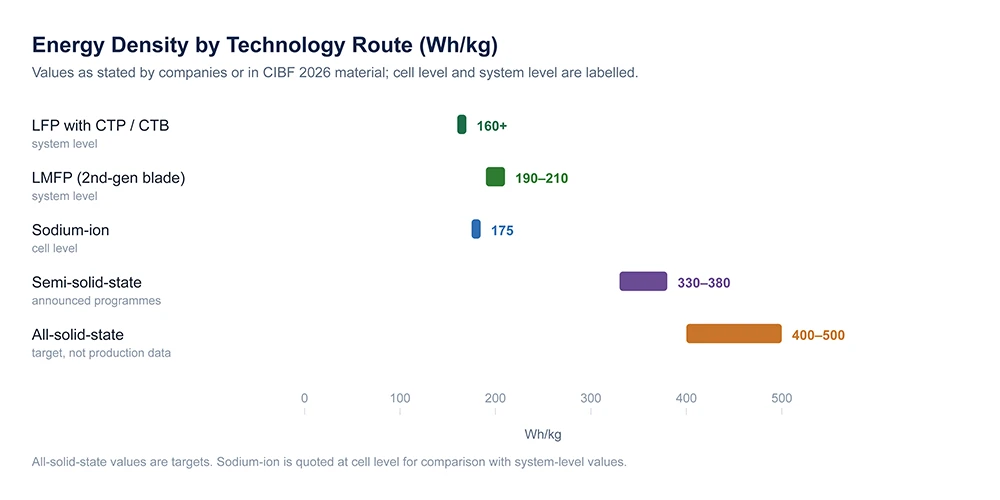
Abbildung 2. Energiedichte nach Technologiepfad (Wh/kg). Werte für Feststoffbatterien sind Ziele, keine verifizierten Produktionsdaten.
| Pfad | Energiedichte (wie angegeben) | Beschaffung |
| LFP mit struktureller Integration von CTP / CTB | Systemebene stabil über 160 Wh/kg | Branchentechnologiebericht |
| LMFP (Blattarchitektur der zweiten Generation) | Systemebene 190–210 Wh/kg | Unternehmensveröffentlichung |
| Natrium-Ionen | Zellebene 175 Wh/kg | Unternehmensangabe |
| Halbfestkörper | 330–380 Wh/kg in angekündigten Produktionsprogrammen | Unternehmensangabe |
| Festkörper | Ziel 400–500 Wh/kg | Unternehmensangabe / CIBF 2026 |
Hinweis: Die Zahlen entsprechen den Angaben der betreffenden Unternehmen oder dem CIBF 2026-Material und vermischen Messungen auf Zellebene und Systemebene; das jeweilige Level ist in jeder Zeile angegeben. Festkörperwerte sind Ziele, keine verifizierten Produktionsdaten.
5.2 Sechs Technologie-Hauptlinien
① Fünfte Generation LFP und LMFP. Die LFP-Basis wird kontinuierlich weiterentwickelt. Die Blade-Batterie der zweiten Generation von BYD verwendet eine LMFP-Verbundkathode mit einer Silizium-Kohlenstoff-Anode, um eine Systemenergiedichte von 190 bis 210 Wh/kg und eine CLTC-Reichweite von über 1.000 km zu erreichen; die Zugabe von Mangan erhöht die Energiedichte um 15 % bis 20 %. Die globale LMFP-Produktion erreichte 2025 28.500 Tonnen, ein Anstieg von 206,5 %. Für Materialien und Pilotarbeiten bedeutet dies, dass sowohl der Weg des Verbundkathodenpulvers – für den LMFP-Kathodenmaterialien den Ausgangspunkt bilden – als auch die anodenseitigen Folgen von Silizium-Kohlenstoff (höherer Kalandrierdruck, stärkere Schwellung) gemeinsam eingeplant werden müssen.
② Natrium-Ionen-Batterien. Die Natrium-Ionen-Zelle von CATL liefert 175 Wh/kg auf einer CTP-Plattform der dritten Generation mit einer Reichweite von über 400 km. Sie behält bei −40 °C mehr als 90 % ihrer Kapazität und entlädt sich noch bei −50 °C. Changan bringt weltweit das erste serienmäßige Natrium-Ionen-Pkw Mitte 2026 auf den Markt. Kostengleichheit mit LFP wird bis Ende 2026 erwartet, wobei die Auslieferungen für 2026 auf über 20 GWh und bis 2030 auf über 500 GWh prognostiziert werden.
Natrium-Ionen verändern eher die Materialstückliste als den Montageprozess: Schichtoxid-Kathoden, Hartkohlenstoff-Anoden sowie spezielle Formierungs- und Sortierprotokolle. Zu den zu betrachtenden Anlagen gehören Schichtoxid-Kathodenmaterialien für Natrium-Ionen-Batterien, Hartkohlenstoff-Anodenmaterialien und ein 512-Kanal-Natrium-Ionen-Formierungs- und Sortierprüfgerät. Die zugrundeliegende Chemie von Natrium-Ionen-Batterien ist für Teams, die neu in diesem System sind, gut dokumentiert. TOB NEW ENERGY liefert Natrium-Ionen-Ausrüstung sowohl als eigenständige Labor-Sets als auch als umrüstbare Konfigurationen für Lithium-Ionen-Linien.
③ Halbfestkörper- und Festkörperbatterien. Halbfestkörperzellen sind bereits kommerziell: Das 150-kWh-Paket von WeLion für NIO liefert über 1.000 km. Festkörperzellen zielen auf 400 bis 500 Wh/kg ab. CATL plant die Kleinserienfertigung im Jahr 2027; Gotions „Gemstone“-2-GWh-Linie ist für Ende 2026 terminiert; GAC plant die Kleinserienproduktion im Jahr 2026 und eine breitere Markteinführung von 2027 bis 2030; das „Guangqi“-Programm von SAIC ist für 2027 vorgesehen.
Die Engpässe sind eher technischer und umgebungsbedingter als konzeptioneller Natur. Ein Fest-Fest-Kontakt muss über die gesamte Elektrodenfläche aufrechterhalten werden, und Sulfitelektrolyte erfordern Taupunkte im Bereich von −50 °C bis −65 °C oder eine Handhabung unter Inertgas. Hier ändert sich die Ausrüstungskette am stärksten. LATP-Festelektrolytpulver erfordert kontrollierte Atmosphären. Eine Festelektrolyt-Transferlaminiermaschine ermöglicht den Membrantransfer ohne Pinhole-Defekte, und eine warme isostatische Presse verdichtet den Stapel gleichmäßig, was flaches uniaxiales Pressen nicht ohne Randrisse leisten kann.
Dies ist ein Umweltproblem, bevor es ein Beschichtungsproblem ist: Die Literatur zu Festkörperbatterien ist bezüglich des Mechanismus eindeutig, aber die Gerätespezifikation entscheidet darüber, ob ein Prozess wiederholt werden kann.
④ Ultra-Schnellladen und große Rundzellen. Hongqi demonstrierte in Zusammenarbeit mit einem Zellpartner ein 12C-Laden von 10 % auf 70 % in 3 Minuten und 41 Sekunden; Gotions G-Serie der zweiten Generation unterstützt 12C; die großen Rundzellen der 46er-Serie von EVE beliefern die New-Class-Modelle von BMW. Die 800V-Ultra-Schnellladearchitektur hat sich vom Konzept zu einem definierten Produktionszeitplan entwickelt. Die Hochleistungsfähigkeit wird vorgelagert entschieden: ein Nadelbett-Zylindrizellen-Formierungs- und Sortiersystem mit Energierückspeisung bestimmt, ob die Kapazitätsstreuung für den 12C-Betrieb eng genug bleibt, wo kleine Abweichungen verstärkt werden. Das Zellenformat folgt derselben Logik: Große zylindrische Designs ohne Laschen erfordern eine gleichmäßige Jelly-Roll-Glättung, weshalb eine Glättungsmaschine für 4680 und 32140 zylindrische Zellen ohne Laschen zusammen mit der Formierungsausrüstung statt nach dieser spezifiziert wird.
⑤ Strukturelle Innovation. CTP-, CTB- und Kirin-Klassen-Packarchitekturen verringern weiterhin die Energiedichtelücke auf Systemebene zwischen LFP und Ternär und halten die Systemdichte über 160 Wh/kg. Auf der Fertigungsseite werden zylindrische Designs ohne Laschen genau deshalb zum Mainstream, weil sie den Innenwiderstand für das Schnellladen verringern und das Stromabnehmerschweißen vereinfachen – eine Richtung, die eher die Montage- und Schweißstationen als die Chemie neu gestaltet.
⑥ Divergenz bei F&E-Pfaden. Führungskräfte verfolgen eine Full-Stack-Entwicklung mit in Forschung und Fertigung integrierter KI; die zweite Ebene differenziert sich (Nutzfahrzeuge und Speicher, große zylindrische Zellen, Festkörper sowie internationale Expansion); die dritte Ebene sucht nach Breakout-Positionen in der Halbfeststoff-Luftfahrt und bei Speichern. Die Screening-Fähigkeit untermauert alle drei: Die Fähigkeit, viele Zellen parallel zu charakterisieren, zum Beispiel durch Mehrkanal-Potentiostaten, -Galvanostaten und EIS-Systeme, bestimmt, wie schnell eine Pfadentscheidung getroffen oder verworfen werden kann.
Pfadbeurteilung. In den nächsten drei bis fünf Jahren ist die wahrscheinliche Arbeitsteilung klar. LFP und LMFP halten die Basis, Natrium-Ionen decken den Niedrigtemperatur- und Einstiegssegmentbereich ab, Halbfeststoffe bewegen sich in den gehobenen Markt und All-Solid-State setzt den Maßstab. Dies ist keine Substitutionsreihenfolge. Es ist eine Technologieauswahl, die durch die Fahrzeugpreisklasse und das Anwendungsszenario angetrieben wird.
06 Batterierecycling: Technologie und Umweltauswirkungen
2026 ist das Wendefahrjahr, in dem sich das Recycling von einem unregulierten Wachstum zu einem technologiegetriebenen, konformitätsbasierten Betrieb entwickelt.
6.1 Richtlinienumbau: Kaskadennutzung läuft aus, umfassende Verwertung wird vereinheitlicht
- Am 30. Juli 2026 hat das Ministerium für Industrie und Informationstechnologie die Bestimmungen zur Kaskadennutzung aufgehoben. Die Auflistung von Kaskadennutzungsunternehmen wurde eingestellt, etwa 100 zuvor gelistete Kaskadennutzungsunternehmen wurden entfernt und ausgediente Batterien wurden in ein vereinheitlichtes System der „umfassenden Verwertung“ überführt. Die Bekanntmachung verlangt zudem, dass ausgediente Batterien weder als komplette Packs noch als aus zerlegten Zellen wiederzusammengesetzte Packs in Anwendungen wie Elektrofahrrädern verwendet werden, und weist Normungsorganisationen an, die damit verbundenen Kaskadennutzungsnormen zu überprüfen und aufzuheben oder zu überarbeiten.
- Rückverfolgbarkeit der „digitalen Identität“ über den gesamten Lebenszyklus hinweg. Jede Batterie trägt einen eindeutigen Code, der bei Produktion, Verkauf, Reparatur und Verschrottung gescannt wird, und „Fahrzeug und Batterie zusammen verschrottet“ erfordert, dass die Batterie zusammen mit dem Fahrzeug übergeben wird, wodurch die Leckagelücke geschlossen wird.
- Rückgewinnungsschwellenwerte (korrigierte Zuordnung). Die Rückgewinnungsindikatoren von nicht weniger als 90 % für Lithium und 98 % für Nickel, Kobalt und Mangan stammen aus der Ausgabe 2024 der Industriestandardbedingungen für die umfassende Verwertung ausgedienter Antriebsbatterien von New Energy Vehicles, die auch die Rückgewinnung von Kupfer, Aluminium und Elektrodenpulver nach der Trennung auf nicht weniger als 98 % festlegen. Sie sind nicht durch die Bekanntmachung vom 30. Juli 2026 festgelegt. Eine frühere Version dieses Artikels schrieb sie der Richtlinienänderung vom Juli zu; die Zahlen werden beibehalten, da der ursächliche Standard identifiziert wurde und die Zuordnung hier korrigiert wird.
- Es werden mehr als eine Million Tonnen ausgedienter Batterien im Jahr 2026 erwartet, wobei die umfassende Verwertung bis 2030 jährlich eine Million Tonnen übersteigen soll.
6.2 Technologie: von Pyrometallurgie und Hydrometallurgie bis zur direkten Regeneration
Hydrometallurgie (Mainstream). Führende Betreiber haben die kombinierte Rückgewinnung von Nickel, Kobalt und Mangan auf 99,6 % und die Lithiumrückgewinnung auf 96,5 % gesteigert, wodurch ein „Batterie-zu-Batterie“-Kreislauf erreicht wird, bei dem der Prozessenergieverbrauch etwa 40 % unter den ausländischen Benchmarks und das Abwasserrecycling über 95 % liegen.
Direkte Regeneration (DRT).Das unternehmenseigene, gelenkte Recycling und die gezielte Lithium-Wiederauffüllung von Ganfeng Lithium erreichen eine Lithiumrückgewinnung von über 85 % durch einen kürzeren Prozess bei geringerem Energieverbrauch, ohne zu Metallsalzen zur Neusynthese zurückzukehren. International zeigt die Forschung zur direkten Elektrodenregeneration (DEER) der Cornell University, die inEnergy & Environmental Science (Juni 2026) meldet eine Kapazitätswiederherstellung von 95 % und eine Kostenreduzierung von 56 %.
Zerstörungsfreie Staffeleinsatz und intelligente Sichtung.In der Inneren Mongolei ist das weltweit größte Energiespeicherwerk aus ausgemusterten Busbatterien entstanden, bei dem über 6.000 Akkupacks wiederverwendet und ans Netz angeschlossen wurden und eine KI-gestützte Gesundheitsüberprüfung von 95 % gemeldet wurde. Stand erstes Halbjahr 2026 hat das Ministerium für Industrie und Informationstechnologie 68 konforme Recyclingunternehmen sowie landesweit über 2.000 standardisierte Sammelstellen veröffentlicht; China verfügt über mehr als 60 % der weltweiten Verarbeitungskapazität für ausgemusterte Batterien. Brunp (CATL) kann Vorläufermaterialien direkt aus Produktionsabfällen regenerieren, und GEM hat einen vollständigen Kreislauf aus „Sammlung, Demontage und Regeneration“ aufgebaut, wobei die Recyclingkapazität für 2026 auf 300.000 Tonnen geplant ist und nach Europa und in den Nahen Osten expandiert wird.
Anforderungen, die an der Produktionslinie ankommen. Höhere Rückgewinnungsschwellen und die digitale Identität verlagern die Verantwortung nach oben. Die Identifizierung auf Zellebene, Kapazitätstestaufzeichnungen und Prozessparameter müssen nun bei der Formierung und Graduierung erfasst und aufbewahrt werden, weshalb ein Energierückspeise-Formierungs- und Graduierungssystem zunehmend sowohl wegen seiner Datenausgabe als auch wegen seiner Energieeinsparung spezifiziert wird. Ausgemusterte Zellen, die in das Screening für ein zweites Leben gelangen, erfordern zudem eine Sicherheitsüberprüfung auf Missbrauchsebene, die mit Geräten wie einer Prüfmaschine für schwere Schläge, Nagelpenetration und Quetschung von Batterien durchgeführt wird.
07 Entwicklungspläne und Ziele für die nächste Phase
Basierend auf dem Ministerium für Industrie und Informationstechnik15. Fünfjahresplan für grüne und kohlenstoffarme industrielle Entwicklung, dem Forschungsbericht zum 15. Fünfjahresplan der Lithiumbatterie-Industrie und offiziellen Erklärungen auf der World Power Battery Conference 2026 (3. September).
7.1 Vier Kernaufgaben des 15. Fünfjahresplans
- Aufbau eines vollständigen modernen Industriesystems. Die gesamte Kette vom Bergbau über Materialien, Zellen, Systeme, Ausrüstung bis hin zum Recycling konsolidieren und die globale Wettbewerbsfähigkeit stärken.
- Erreichen technologischer Innovationen auf hohem Niveau. Konzentration auf Durchbrüche bei Festkörper-, Natrium-Ionen- und Lithium-Metall-Batterien, wobei neue Materialsysteme und Prozessarchitekturen Energiedichte, Sicherheit und Lebensdauer gemeinsam erhöhen. In Bezug auf die Ausrüstung zeigt sich dies bereits in der Nachfrage nach F&E-Werkzeugen für Festkörperbatterien wie etwa Schlitzgieß-Beschichtungsanlage für Festkörper-F&E im Glovebox-Betrieb, eine Konfiguration, die normalerweise als Teil eines integrierten Festkörperausrüstungs-Pakets geliefert wird.
- Aufbau eines branchenübergreifenden Integrationsökosystems. Ausweitung auf Niedrigkraft-Ausrüstung, intelligente Roboter, elektrische Schiffe, elektrische Baumaschinen und neue Energie-Landwirtschaftsmaschinen.
- Vorantreiben einer hochrangigen Internationalisierung. Ermutigung führender Unternehmen zur Expansion nach Übersee, Aufbau eines neuen globalen Musters und internationale Ausrichtung von Standardsystemen.
7.2 Wichtigste quantifizierte Ziele und Meilensteine
| Richtung | Ziel / Meilenstein | Quelle |
| Festkörperbatterien | CATL Kleinserie 2027; Gotion 2-GWh-Linie Ende 2026; GAC Kleinserie 2026, Markteinführung 2027–2030; SAIC „Guangqi“ 2027 | Unternehmensmitteilung / CIBF 2026 |
| Natrium-Ionen-Batterien | Kostenparität mit LFP bis Ende 2026; Auslieferungen 2026 über 20 GWh; über 500 GWh bis 2030, Durchdringung nahe 10 % | Branchenforschung / Unternehmensausblick |
| LFP / LMFP | Fünftgenerations-Route prognostiziert über 30 % Marktanteil im Jahr 2026 | Institutionelle Prognose |
| Marktgröße | Inländische Installationen 2026 ≈888,7 GWh (+10,8 %); globale Lithiumbatterielieferungen 3.016 GWh im Jahr 2026E und 6.012 GWh im Jahr 2030E | Batterieallianz / Forschungseinrichtungen |
| Recyclingsystem | Die umfassende Verwertung ausgedienter Antriebsbatterien soll bis 2030 jährlich eine Million Tonnen übersteigen; vollständige Abdeckung durch digitale Identität | Einsatz im Rahmen des 15. Fünfjahresplans des MIIT |
| Normungssystem | Beschleunigung von Standards für Sicherheitsleistung, Zyklenlebensdauer, CO2-Fußabdruck und Recycling, international harmonisiert | Weltkonferenz für Antriebsbatterien 2026 |
Umfang: Offizielle Planziele, Unternehmensankündigungen und institutionelle Prognosen werden in derselben Tabelle dargestellt, aber in der Spalte „Quelle“ unterschieden. Meilensteine basieren auf Unternehmensangaben und haben sich in der Vergangenheit verschoben; sie stellen Planungsreferenzen dar, keine Zusagen.
Politiksignal: Regulierung der Wettbewerbsordnung. Auf der Weltkonferenz für Antriebsbatterien 2026 erklärte Vizeminister Xiong Jijun ausdrücklich, dass Billigkonkurrenz und blinder Kapazitätsausbau eingedämmt werden sollen, verbunden mit einer verstärkten Betriebsüberwachung, dynamischen Kapazitätsfrühwarnungen und Qualitätsverbesserungsmaßnahmen. Dies impliziert eine Verlagerung vom reinen Größenwettbewerb hin zu einem Wettbewerb über Qualität und Compliance, bei dem Altkapazitäten schneller bereinigt werden.
08 Schlussfolgerungen und Empfehlungen
Marktbezogene Schlussfolgerung. Chinas globale Führungsrolle bei Antriebsbatterien ist fest verankert: Sechs der weltweit zehn größten Hersteller sind chinesisch, mit einem kombinierten Marktanteil von über 70 %. Das Wachstum hat sich jedoch verlangsamt, während die Konzentration hoch bleibt, sodass sich der Wettbewerb von der inkrementellen Expansion auf den Kampf um das bestehende Volumen verlagert hat.
Unternehmensbezogene Schlussfolgerung. Bei der Rentabilität gilt das Prinzip „Der Gewinner macht alles“. Führende Unternehmen heben sich durch F&E, Skaleneffekte und Globalisierung ab; die zweite Reihe überzieht durch Differenzierung; die dritte Reihe steht vor der Verdrängung, wobei eine Ein-Punkt-Abhängigkeit ein hohes Risiko birgt.
Anwendungsbezogene Schlussfolgerung. Die Luftfahrt in geringer Höhe und humanoide Robotik sind die Brückenköpfe, in denen Festkörper- und Halbfestkörperchemisysteme zuerst skaliert werden. Die Volumen sind kurzfristig gering, aber der strategische Wert liegt in der Hochvalidierung und den Preisaufschlägen.
Technologiebezogene Schlussfolgerung. Mehrere Technologien werden parallel vorangetrieben: LFP bildet die Basis, Natrium-Ionen schließen die Lücken und Festkörpertechnologien setzen den Maßstab, wobei ein kritisches Kleinserienfenster für Festkörperbatterien um 2027 liegt.
Recyclingbezogene Schlussfolgerung. Die Einhaltung regulatorischer Vorgaben erhöht die Schwelle, und Hydrometallurgie sowie direkte Regeneration treiben den geschlossenen Kreislauf der „städtischen Mine“ voran; CO2-Fußabdruck und Recyclingfähigkeit werden zur Eintrittskarte für den globalen Wettbewerb.
Risikobezogene Schlussfolgerung. Preiskampf, Überkapazitäten (geplante Kapazität für 2025 von über 3.000 GWh bei einer Nachfrage von rund 1.500 GWh), ausländische Handelshemmnisse und CO2-Zölle sind die Hauptunsicherheitsfaktoren.
Wichtigste zu überprüfende Risiken und Annahmen.
- Zeitplan für Festkörperbatterien. Die Kleinserienproduktion im Jahr 2027 bleibt durch Grenzflächenimpedanz, Ausrüstungs- und Materialabstimmung eingeschränkt und könnte sich verzögern.
- Volumina neuer Anwendungen. Prognosen zu Lieferungen für humanoide Roboter und eVTOLs gehen je nach Quelle weit auseinander; die Batterienachfrage in diesen Segmenten ist ein modellierter Bereich und kein bestätigter Wert.
- Kostengleichheit und Lufttüchtigkeit von Natrium-Ionen-Batterien.Der Zeitpunkt, zu dem Natrium-Ionen-Batterien die Kostengleichheit mit LFP erreichen, sowie das Tempo der Luftfahrtzertifizierung hängen von politischen Rahmenbedingungen und Validierungen ab und nicht allein von der Fertigungsreife.
- Finanzielle Vergleichbarkeit.Einige Unternehmenszahlen beziehen sich auf die Gruppenebene oder einzelne Quartale, und die Zahlen des Batteriesegments sind zwischen Unternehmen nicht vollständig vergleichbar.
Empfohlene Maßnahmen nach Zielgruppen. Produkt- und Tevhteams:Aufbau eines Multi-Chemie-Produktmatrix, die LMFP, Schnellladen, Halbfestkörperzellen sowie spezielle Zellen für die Luftfahrt und Robotik umfasst. Markt- und Strategieteams:Verfolgung von Richtlinien und Zertifizierungszeitplänen für den Tiefflug- und den Bereich der verkörperten Intelligenz sowie frühzeitige Positionierung in margenstarken Segmenten. Investitions- und Entscheidungsteams: Konzentration auf F&E-Intensität, Kapazitätsauslastung und Compliance-Fähigkeit im Ausland sowie Vermeidung von Tiefpreiswettbewerb und Einzelpunktabhängigkeit. ESG- und Lieferkettenteams: Einbindung geschlossener Recyclingkreisläufe und des CO2-Fußabdrucks in die Kriterien für die Supplier-Zulassung als Reaktion auf die EU-Batterieverordnung.
09 Technologie-zu-Ausrüstung-Anforderungsmatrix
Diese Matrix ist eine eigene ingenieurtechnische Analyse von TOB NEW ENERGY, erstellt auf Basis der technischen Überprüfung in Abschnitt 05 sowie von den durch das Unternehmen gelieferten Anlagenprojekten. Sie stellt keine Statistik eines Industrieverbands dar und ist als ingenieurtechnische Einschätzung und nicht als Marktdaten zu verstehen. Die Spalte zur Reife gibt explizit an, welche Anforderungen bereits kommerziell sind, welche sich in der Pilotphase befinden und welche noch auf Prognosen beruhen.
| Technologischer Wandel | Prozessherausforderung | Priorität der Anlagenplanung | Reife (Stand H1 2026) |
| LFP- / LMFP-Upgrade | Pulverunterschiede zwischen LFP- und LMFP-Chargen; Rezepturwechsel; Ziel-Elektrodendichte | Handhabung, Mischen, Beschichten und Kalandrieren von Pulvern mit mehreren Chemien bei ausreichend Druckspielraum | Kommerziell – bereits in aktuellen Aufträgen sichtbar |
| Natrium-Ionen | Schichtoxid-Kathoden und Hartkohlenstoff-Anoden; Formierungskurve weicht von Lithium-Ionen ab | Konvertierbarer Materialprozess; programmierbare Formierung und Sortierung | Kommerziell im Labor- und Pilotmaßstab; Massenproduktion ab 2026 |
| Halbfeststoff und All-Solid-State | Handhabung des Festkörperelektrolyten; Fest-Fest-Grenzflächenkontakt; Taupunktregelung | Handschuhkasten- oder Trockenraumumgebung; Membrantransfer-Laminierung; warmes isostatisches Pressen; dedizierte Prüfungen | Pilot- und Demonstrationsphase; Kleinserienfertigung für 2026–2027 geplant |
| Trockenelektrode | Filmbildung; Bindersystem; Stabilität in der kontinuierlichen Fertigung | Trockenmischen, Filmbildung, Kalandrieren und Transfervalidierung | In Produktion für Superkondensatoren; Skalierung bei Lithium-Ionen |
| Hohe C-Rate / Schnellladen | Wärmeentwicklung, Polarisation, Kapazitätskonsistenz | Hochraten-Formierung und -Sortierung; Erfassung von Daten auf Zellebene | Kommerziell |
| eVTOL und humanoide Roboter | Hohe Energiedichte mit Kleinserienvalidierung und Sicherheitsüberprüfung | Flexible F&E-Ausrüstung, Musterfertigung, Missbrauchstests | Hauptsächlich Entwicklung und Prognose – keine Basis für Volumeninvestitionen zum aktuellen Zeitpunkt |
Umfang: Ingenieurtechnische Bewertung durch TOB NEW ENERGY, Oktober 2026. Reifeangaben beschreiben, ob der zugrunde liegende Prozess bestellt, im Pilotbetrieb oder prognostiziert ist – es handelt sich nicht um Marktgrößenschätzungen.
10 Implikationen für die Anlagenplanung
Marktdaten werden erst dann nützlich, wenn sie eine Entscheidung verändern. Die beiden folgenden Tabellen trennen das, was bereits bestellt wird, das, was in ein Forschungs- oder Pilotprogramm gehört, und das, was auf Prognosen beruht. Diese Unterscheidung ist wichtig, da für eine Prognose bereitgestelltes Kapital nicht wiederhergestellt werden kann, wenn die Prognose fehlschlägt.
| Entscheidungsbereich | Aktuelle Nachfrage – jetzt bestellen | F&E / Pilotonfrage – jetzt Phase | Prognosebasiert – überwachen, keine Fabrik danach ausrichten |
| Elektrodenvorbereitungsstrecke | Multi-Chemie-Mischen, -Beschichten und -Kalandrieren mit Parameter-Headroom | Validierung der Trockenelektroden-Filmbildung | Lösungsmittelfreie Massenproduktion |
| Zellformat | Tabless große Zylinderzelle; Hochstrom-Formierung und -Gradierung | Formatvergleich im Pilotmaßstab | 12C als gängige Spezifikation |
| Chemie | LFP- und LMFP-Basisrezepturen; Natrium-Ionen-Labor- und Pilotlinien | Semi-Solid- und Sulfid-Festkörperhandhabung in einer Inertgasumgebung | All-Solid-State-Massenproduktion (Kleinserie für 2026–2027 geplant) |
| Umgebung | Trockenraum-Nachrüstungen an bestehenden Lithium-Ionen-Linien | Inerte Handschuhkastenlinie bei −50°C bis −65°C Taupunkt für Sulfide | Vollständige Festkörper-Trockenrauminfrastruktur |
| Rückverfolgbarkeit | Zellgenaue Datenerfassung bei Formation und Sortierung | Erprobung digitaler Identifikatoren für das Recycling-Compliance-Management | Über die gesamte Lieferkettendurchgängigkeit durchgesetzte Lebenszyklus-Rückverfolgbarkeit |
Umfang: Ingenieurtechnische Planungsansicht von TOB NEW ENERGY, Oktober 2026; keine Marktprognose.
| Entscheidungsregel | Wählen Sie eine umrüstbare Konfiguration, wenn | Wählen Sie eine dedizierte Linie, wenn |
| Chemiemix | Zwei Chemietypen sind innerhalb von drei bis fünf Jahren geplant | Ein Chemietyp ist validiert und das Volumen ist zugesagt |
| Kapazität | Labor-, Pilot- oder niedriger GWh-Maßstab | Multi-GWh-Ausgabe mit einem festen Produkt |
| Umwelt | Lithium-Ionen und Natrium-Ionen, keines davon luftempfindlich | Sulfid-Feststoffelektrolyt, der ohnehin eine inerte Handhabung erfordert |
| Budget-Logik | Die Kosten für redundante Ofen- oderpresskapazitäten sind geringer als für ein zweites Gebäude | Prozessisolierung ist aus Qualitäts- oder Gründen des geistigen Eigentums erforderlich |
11 Engineering-Nachweise: Drei Konfigurationsentscheidungen aus realisierten Projekten
Das obige Urteil stützt sich auf Projekte, die das Unternehmen realisiert hat. Drei davon werden nachstehend in derselben Struktur zusammengefasst: das Problem, die technische Einschränkung, die gewählte Konfiguration und das Ergebnis. Die Identität des Kunden wird verschwiegen, sofern sie nicht bereits öffentlich ist.
Fall 1 - Europa: eine Pouch-Zellen-Linie mit 20 MWh pro Jahr, gebaut für zwei Chemietypen
Problem. Ein europäisches Energietechnologieunternehmen musste von der Labor-F&E zur industriellen Produktion übergehen und wollte die Anlage nicht auf eine einzige Chemie festlegen, solange sich Natrium-Ionen- und Feststoffbatterien noch in der Entwicklung befanden. Einschränkung. Die verfügbare Grundfläche und die Medienversorgung waren für eine Linie geeignet, nicht für zwei, und ein zweites Gebäude passte nicht in den Projektzeitplan. Gewählte Konfiguration. Eine automatisierte, hochflexible Lithium-Ionen- und Natrium-Ionen-Pouch-Zellen-Linie mit 20 MWh pro Jahr, geliefert mit Anlagenplanung, Ausrüstungskonpensation (und) Schulung des Bedienpersonals sowie ausgelegt auf Pilotreife für Festkörperelektrolyte. Ergebnis. Die Linie bestand die Abnahme mit einer unfallfreien Lieferung und einer Gesamtausbeute von 98 % und wird vom Unternehmen als Europas erste Massenproduktionsbasis für Lithium-Ionen- und Natrium-Ionen-Pouch-Zellen mit 20 MWh pro Jahr beschrieben. (Projektzeitraum 2024–2025; Projektdatensatz auf dieser Website veröffentlicht.)
Fall 2 - China: eine Natrium-Ionen-Laborlinie, die drei Zellenformate abdecken musste
Problem. Ein Labor benötigte Natrium-Ionen-Zellen für die Material- und Prozessforschung, konnte aber nicht im Voraus vorhersagen, welches Zellenformat sich als lebensfähig erweisen würde. Einschränkung. Die Formierungsprofile von Natrium-Ionen unterscheiden sich von denen von Lithium-Ionen, sodass eine umgerüstete Lithium-Ionen-Linie das Formierungsfenster unvalidiert lassen würde; das Labor benötigte außerdem Knopfzellen für das Material-Screening neben Zellen im Originalformat. Gewählte Konfiguration. Eine im Mai 2023 in Betrieb genommene Natrium-Ionen-Laborlinie, die Pouch-Zellen, Knopfzellen sowie Natrium-Ionen-Zellen der Typen 18650S/1,3 Ah, 32138S/10 Ah und 32140S/10 Ah herstellen kann, geliefert mit Fertigungstechnologie, Materialien und Verbrauchsmaterialien statt nur Ausrüstung. Ergebnis. Eine einzige Laborlinie, die sowohl das Material-Screening als auch die Validierung des Originalformats abdeckt und eine Neuentwicklung bei einer späteren Formatentscheidung vermeidet.
Fall 3 - Nordamerika: eine Produktionslinie, die auf dem Trockenelektrodenverfahren basiert
Problem. Eine Batteriefabrik wollte eine Superkondensatorlinie, die den Umgang mit Lösungsmitteln und die damit verbundenen Trocknungsöfen vermied. Einschränkung. Die Trockenfolienbildung und das Kalandrieren mussten als kontinuierlicher Prozess statt als Labordemonstration validiert werden, und Rohstoffe sowie Verbrauchsmaterialien mussten aus derselben Quelle wie die Ausrüstung stammen, um den Prozess reproduzierbar zu halten. Gewählte Konfiguration. Eine 60138-Superkondensator-Produktionslinie unter Verwendung des Trockenelektrodenverfahrens, gebaut zwischen Januar 2021 und Januar 2023, geliefert mit Produktionstechnologie, Ausrüstung, Rohstoffen und Verbrauchsmaterialien. Ergebnis. Ein reproduzierbarer Trockenelektrodenprozess im Produktionsmaßstab – die Konfiguration, die anschließend als Referenzpunkt für die Validierungsarbeit von Lithium-Ionen-Trockenelektroden verwendet wurde. (Projektdatensatz auf dieser Website veröffentlicht.)
Nachweishinweis: Dies sind realisierte Projekte, die auf den eigenen Projektseiten des Unternehmens veröffentlicht wurden. Die genannten Leistungszahlen – 98 % Gesamtausbeute und unfallfreie Lieferung – sind die vom Unternehmen gemeldeten Projektergebnisse, keine unabhängig geprüften Ergebnisse. Wenn ein Kunde im öffentlichen Projektdatensatz des Unternehmens genannt wird, wird diese Kennzeichnung beibehalten; andernfalls wird der Kunde anonymisiert.
Häufig gestellte Fragen (FAQ)
Warum ist LFP heute die dominante Chemie und nicht Ternär?
Drei Faktoren wirken zusammen. LFP hat eine thermische Durchgangstemperatur von über 500 °C, eine Lebensdauer von 3.000 bis 10.000 Zyklen und Materialkosten, die etwa 30 % unter denen von Ternärbatterien liegen. Sobald strukturelle Innovationen wie CTP und CTB die Energiedichte auf Systemebene über 160 Wh/kg hoben, wurde LFP für die meisten Massenmarktfahrzeuge ausreichend, und da stationäre Speicher zu mehr als 97 % aus LFP bestehen, profitiert die Chemie auch von dem am schnellsten wachsenden Nachfragesegment. Sie erreichte im ersten Halbjahr 2026 einen Marktanteil von 81,0 % bei chinesischen Installationen.
Sollte eine neue Linie für LFP oder für Natrium-Ionen ausgelegt werden?
Für beides auslegen. Natrium-Ionen nähern sich Ende 2026 der Kostengleichheit mit LFP und sind in kalten Klimazonen attraktiv, da sie bei −40 °C mehr als 90 % ihrer Kapazität behalten. Der Beschichtungs-, Kalandrier-, Schneid- und Montagezug kann weitgehend gemeinsam genutzt werden; was sich unterscheidet, sind die Atmosphärenkontrolle, die Elektrodenhandhabung und die Formierungsprofilierung. Die Bestellung der Linie als konvertierbare Anlage kostet weit weniger als der spätere Bau einer zweiten Einrichtung.
Was ist der echte Engpass bei der Herstellung von Feststoffbatterien?
Der Prozess, nicht das Konzept. Die Fest-Fest-Grenzflächenimpedanz erfordert eine allseitige Verdichtung wie das warme isostatische Pressen anstelle eines flachen uniaxialen Pressens. Sulfidelektrolyte reagieren mit Feuchtigkeit und polaren Lösungsmitteln, daher sind Taupunkte von −50 °C bis −65 °C oder eine Handhabung im Schutzgaskasten erforderlich, zusammen mit unpolaren Lösungsmittelsystemen. Dünne Festkörperelektrolytmembranen müssen zudem ohne Pinas (Fehlerstellen) übertragen und laminiert werden. Jedes davon ist eine separate Ausrüstungsanforderung, keine Modifikation eines bestehenden Lithium-Ionen-Beschichters.
Welche Spezifikationen erfordern eVTOL-Batterien im Vergleich zu Automobilzellen?
Luftfahrtzellen zielen auf über 400 Wh/kg im Vergleich zu etwa 250 bis 300 Wh/kg bei Automobilzellen ab, mit einer sofortigen Entladung von 4,8C bis 10C und einer Flugsicherheit unter Nagelpenetration und Extrusion. Da das Akkupaket 30 % bis 40 % der eVTOL-Kosten ausmacht und alle ein bis zwei Jahre ausgetauscht wird, besteht von Anfang an sowohl Erstausrüstungs- als auch Ersatzteilnachfrage.
Wie groß ist das Marktpotenzial für Batterien von humanoiden Robotern?
Heute klein, später bedeutend. Die weltweiten Auslieferungen von humanoiden Robotern werden 2026 voraussichtlich 51.000 Einheiten überschreiten – ein Anstieg von 700 %, aber die Kindernachfrage lag 2025 bei nur etwa 0,05 GWh. Prognosen gehen bis 2035 von rund 74 GWh aus, wobei der kurzfristige Ausrüstungsbedarf eher auf Kleinserien und hochflexible Validierung als auf Massenproduktion ausgerichtet ist.
Warum ist die Trockenelektrodenverarbeitung für die Senkung der Kosten wichtig?
Sie macht den Umgang mit Lösungsmitteln und die langen Trocknungsöfen überflüssig, die in einer herkömmlichen Linie den Platzbedarf und Energieverbrauch dominieren. Da die Batterie 35 % bis 40 % der Materialkosten eines Fahrzeugs ausmacht und jeder Prozentpunkt Kostensenkung bei der Zelle 0,3 bis 0,4 Prozentpunkte Spielraum bei der Preisgestaltung freisetzt, ist die lösungsmittelfreie Verarbeitung einer der wenigen Hebel, die Energiekosten und Platzbedarf der Anlage gleichzeitig reduzieren.
Was verlangen die Recyclingvorschriften für 2026 von Batterieherstellern?
Rückgewinnungsschwellenwerte von mindestens 98 % für Nickel, Kobalt und Mangan sowie 90 % für Lithium, plus eine eindeutige digitale Kennung pro Batterie, die bei Produktion, Verkauf, Reparatur und Verschrottung gescannt wird. Praktisch bedeutet dies eine Identifizierung auf Zellenebene sowie die Speicherung von Kapazitätsprüf- und Prozessdaten an Formierungs- und Klassifizierungsstationen, da die Rückverfolgbarkeit am Produktionsband beginnt und nicht im Recyclingbetrieb.
Ist Überkapazität in der chinesischen Batterieindustrie immer noch ein Risiko?
Ja. Die installierte und geplante Kapazität – über 3.000 GWh gemäß den Planungszahlen für 2025 – übersteigt die Nachfrage von rund 1.500 GWh, und das Ministerium für Industrie und Informationstechnologie hat signalisiert, dass blinde Expansion und Niedrigpreiskonkurrenz eingedämmt werden. Die Konsequenz für Ausrüstungskäufer besteht darin, dass Differenzierung nun eher durch Ausbeute, Chemieflexibilität und Compliance als durch reine Kapazität erzielt wird.
Wie sieht die kleinste Anlagenkonfiguration für eine Feststoffbatterie-Pilotlinie aus?
Drei Fähigkeiten definieren den minimal lebensfähigen Satz: eine inerte Umgebung (Glovebox-Linie oder Trockenraum beim erforderlichen Taupunkt), eine Beschichtungs- oder Transferlaminierungsstation, die Festelektrolytmembranen ohne Löcher verarbeiten kann, sowie eine Konsolidierungspresse – eine warme isostatische Presse statt einer flachen uniaxialen Presse. Die Montage und Prüfung von Zellen kann im Knopfzellen- und Einschicht-Pouch-Maßstab beginnen, aber die Umgebung und der Pressschritt können nicht später improvisiert werden.
Wie sollten Formierungs- und Klassifizierungssysteme für Schnellladezellen spezifiziert werden?
Spezifizieren Sie diese nach Leistungsfähigkeit statt nach Kanalanzahl. Hochratenprotokolle von 4C bis 12C erfordern Ausrüstung, die die Stromgenauigkeit über den gesamten Ratenbereich beibehält und zellbezogene Daten aufzeichnet, da eine Kapazitätsstreuung, die bei 1C tolerierbar ist, bei 12C zu einem Ausbeuteproblem wird. Energierückspeisung ist ein sekundärer, aber realer Vorteil im GWh-Maßstab. Bei zylindrischen Formaten sind Nadelbettsysteme mit Energierückspeisung die übliche Konfiguration; vergewissern Sie sich bei Natrium-Ionen-Zellen, dass das Formierungsprofil umprogrammiert werden kann, bevor Sie sich auf eine Linie festlegen.
Über den Autor und die technische Prüfung
Autor: Dany Huang, Ph.D. – Gründer und CEO von XIAMEN TOB NEW ENERGY TECHNOLOGY Co., Ltd. Er studierte an der Fakultät für Metallurgie der Central South University und schloss dort seine Promotionsstudien ab; seine Arbeit über Natrium-Ionen-Kathodenmaterialien aus dem Jahr 2026 wurde unter der Affiliation der Fakultät für Materialwissenschaften und Werkstofftechnik der Universität veröffentlicht. Er ist seit 2002 in der Lithium-Ionen-Batterietechnik tätig – von Pouch-Zellen-Materialien (2002–2006) über zylindrische Zellen (2007–2008) bis hin zu großen prismatischen Aluminiumgehäusezellen (2009–2010) –, bevor er TOB NEW ENERGY im Jahr 2012 gründete. Stand September hält er 55 chinesische Patente: fünf erteilte Erfindungspatente, 45 Gebrauchsmuster und fünf veröffentlichte Anmeldungen, darunter 16 im Bereich der Batterieproduktionsanlagen und vier in der Trockenverfahren-Elektrodenherstellung. Vollständiges Autorenprofil und Patentliste.
Forschung und technische Prüfung.
- Autor und technischer Prüfer: Dany Huang, Ph.D., Gründer und CEO von TOB NEW ENERGY, der für die technische Prüfung der Abschnitte 03, 05, 09 und 11 sowie für die Auswertung der Praxisbeispiele in Abschnitt 11 verantwortlich ist.
- Marktdaten: Installationsdaten der China Automotive Battery Innovation Alliance gemäß Bericht vom 16. Juli 2026; Halbjahresberichte 2026 der börsennotierten Hersteller; Politikdokumente des Ministeriums für Industrie und Informationstechnologie. Die vollständige Quellenangabe und der Verifizierungsstatus der einzelnen Aussagen sind unter Methodik und Datenquellen aufgeführt.
- Datenschnitt: 14. Oktober 2026. Die Marktdaten decken das 1. Halbjahr 2026 ab (Januar–Juni); die Technologie-Zeitpläne erstrecken sich bis 2027–2030 und sind gegebenenfalls als Prognosen oder Unternehmensziele gekennzeichnet.
- Umfang: der chinesische Leistungsbatteriemarkt und seine Auswirkungen auf die Batterieproduktionsanlagen. Die Finanzkennzahlen entsprechen den Angaben der jeweiligen Unternehmen auf Gruppenebene, sofern angegeben, und werden vom Verfasser weder neu dargestellt noch angepasst.
- Einschränkungen: Nachfragedaten für aufstrebende Anwendungen (eVTOL, humanoide Roboter) sind Prognosen von Marktforschungsinstituten und weichen zwischen den Quellen ab; sie werden als Planungsbereiche dargestellt. Die technischen Fallbeispiele beschreiben vom Unternehmen realisierte Projekte und stellen keine unabhängigen Prüfungen dar.
Schlüsselfertige technische Unterstützung von TOB NEW ENERGY
XIĀMÉN TOB NEW ENERGY TECHNOLOGY Co., Ltd. wurde 2012 gegründet, wobei das Gründerteam bereits 2002 in die Batterieanlagenindustrie eingestiegen ist. Das Unternehmen liefert Batterieausrüstung und integrierte Lösungen für Lithium-Ionen-, Feststoff- und Natrium-Ionen-Technologien und deckt dabei Batterieforschung und -entwicklung, Prozessvalidierung sowie Produktion ab. Das Unternehmen betreut mehr als 8.000 Fabriken, Universitäten und Forschungseinrichtungen weltweit, beschäftigt mehr als 300 Ingenieure und Arbeiter und hat über 200 Projekte für Batteriefertigungslinien abgeschlossen. Die kumulierten F&E-Investitionen belaufen sich auf über 20 Millionen USD, mit einem Forschungs- und Testzentrum von mehr als 3.000 m² sowie einem gemeinsamen Universitäts-Unternehmens-Labor mit dem Team von Professor He an der Central South University, das Feststoff- und Natrium-Ionen-Batterietechnologie abdeckt.
Wenn Ihre Roadmap einen der in diesem Bericht beschriebenen Übergänge beinhaltet – ein LFP- oder LMFP-Upgrade, eine konvertierbare Natrium-Ionen-Konfiguration, eine Feststoff-Pilotlinie, Trockenelektroden-Verarbeitung oder Zellen für Luftfahrt und Robotik –, kann unser Ingenieurteam die Konfiguration gemeinsam mit Ihnen überprüfen. Konfigurationsprüfung anfordern, durchstöbern Sie den vollständigen Ausrüstungskatalog, oder lesen Sie das Unternehmensprofil. Vertriebspartner, die Batteriehersteller in ihren eigenen Märkten betreuen, sind herzlich eingeladen, dem globalen TOB-Vertriebspartnerprogramm beizutreten.
Methodik und Datenquellen
Diese Studie basiert in erster Linie auf öffentlichen Informationen, wobei Originaldaten von offiziellen Stellen (China Automotive Battery Innovation Alliance), Halbjahresberichten und Bekanntmachungen börsennotierter Unternehmen für das Jahr 2026 sowie maßgeblichen Forschungsinstituten (SNE Research, TrendForce, GGII, Wertpapierforschungshäusern und IIM) priorisiert werden. Sie ist angepasst aus dem China Power Battery Market Research Report, 2026 H1 (in chinesischer Sprache veröffentlicht). Die Kernzahlen wurden nach Möglichkeit anhand einer zweiten Quelle gegengeprüft, und Daten aus Einzelquellen oder Prognosen sind mit ihrer Grundlage und ihrer Unsicherheit gekennzeichnet. Die Finanzdaten decken das erste Halbjahr 2026 (Januar bis Juni) ab; Marktdaten decken das erste Halbjahr 2026 ab oder erstrecken sich bis 2025–2030E. Fakten, Schätzungen und Beurteilungen werden so weit wie möglich unterschieden.
Datenumfang und Definitionen
Unterschiedliche Batteriestatistiken beantworten unterschiedliche Fragen, und ihr Vergleich ohne Definition führt zu falschen Schlussfolgerungen. Die folgenden Definitionen gelten für den gesamten Bericht.
- Installationen – Batterien, die im Berichtszeitraum tatsächlich in Fahrzeuge in China eingebaut wurden. Dies ist die in den Abschnitten 01 und 02 verwendete Hauptkennzahl. Sie entspricht weder der Produktion noch den Verkäufen.
- Verkäufe – von Herstellern verkaufte Antriebs- und Energiespeicherbatterien. Dieser Wert ist größer als die Installationen, da er stationäre Speicher und Exporte einschließt.
- Produktion / Ausstoß – hergestellte Zellen. Höher als die Installationen, da der Ausstoß Lageraufbau und Export umfasst.
- Geplante Kapazität – angekündigte oder geplante Kapazität, die weder gebaut ist noch produziert. Sie darf nicht mit Installations- oder Produktionszahlen verglichen werden.
- Auslastung – tatsächlicher Ausstoß gemessen an der gebauten Kapazität, wie vom betreffenden Unternehmen offengelegt.
- Finanzkennzahlen – Konzernumfang, es sei denn, das Batteriesegment eines Unternehmens wird ausdrücklich genannt. Der Konzernumsatz eines Unternehmens, das auch Fahrzeuge oder Elektronik herstellt, ist nicht mit den Zahlen eines reinen Zellenherstellers vergleichbar.
- Tatsächliche Werte im Vergleich zu Prognosen – jede Tabelle unten gibt an, ob es sich bei den Werten um tatsächliche Daten oder institutionelle Prognosen handelt. Prognosen sind Spannen, keine Zusagen, und werden überall dort als solche gekennzeichnet, wo sie auftreten.
Quellen und Verifizierungsstatus
Jede quantitative Behauptung in diesem Bericht fällt in eine von drei Kategorien. Als verifiziert gekennzeichnete Behauptungen wurden vor der Veröffentlichung anhand einer öffentlichen Quelle mit angegebenem Datum zurückverfolgt.
- Installationsvolumina und Rankings, 1. Halbjahr 2026 (verifiziert). 335,6 GWh installiert von Januar bis Juni 2026, +12,0 % im Jahresvergleich; LFP 272,0 GWh (81,0 %); Ternärbatterien 63,4 GWh (18,9 %); CATL etwa 154 GWh. Quelle: Daten der China Automotive Battery Innovation Alliance, berichtet am 16. Juli 2026.
- Installationsprognose für das Gesamtjahr 2026 (institutionelle Prognose). Etwa 888,7 GWh, +10,8 %. Quelle: am 1. Juli 2026 gemeldete Branchenforschung. Dies ist eine Prognose, keine tatsächlichen Daten.
- Finanzergebnisse des Unternehmens, 1. Halbjahr 2026 (Unternehmensoffenlegung). Jede Kennzahl ist dem eigenen Halbjahresbericht des Unternehmens entnommen. CATL: Umsatz 276,917 Milliarden RMB, den Aktionären zurechenbarer Nettogewinn 43,284 Milliarden RMB, F&E 11,377 Milliarden RMB. Zahlen im Konzernumfang für BYD und Segmentzahlen für andere Hersteller sind in der Tabelle gekennzeichnet. Quelle: Halbjahresberichte des Unternehmens; CATL-Offenlegungen.
- Recycling-Regulierung (verifiziert, Zuordnung korrigiert). Der Hinweis des Ministeriums für Industrie und Informationstechnologie vom 30. Juli 2026 hob die Kaskadennutzungsbestimmungen auf, beendete die Börsennotierung von Kaskadennutzungsunternehmen, strich etwa 100 börsennotierte Kaskadennutzungsunternehmen und schrieb vor, dass ausgediente Batterien nicht als komplette Packs oder wiederzusammengesetzte Packs in Anwendungen wie Elektrofahrrädern verwendet werden dürfen, wobei Normungsorganisationen angewiesen wurden, die damit verbundenen Normen zu überprüfen. Die Rückgewinnungsschwellenwerte von mindestens 90 % für Lithium und mindestens 98 % für Nickel, Kobalt und Mangan stammen aus der Ausgabe 2024 der Industry Standard Conditions for the Comprehensive Utilisation of Retired New Energy Vehicle Power Batteries, nicht aus dem Hinweis vom Juli 2026. Eine frühere Korrektur in diesem Artikel vermischte die beiden Dokumente; die Schwellenwerte werden beibehalten, da die Ursprungsnorm ausfindig gemacht wurde, sie werden hier jedoch dem korrekten Dokument zugeordnet.
- Rahmenplan für den 15. Fünfjahresplan (verifiziert). Politischer Rahmen und Erklärungen der World Power Battery Conference 2026. Quelle: Ministerium für Industrie und Informationstechnik.
- Prognosen für aufkommende Anwendungen (institutionelle Prognose, aus mehreren Quellen). Auslieferungen von humanoiden Robotern und Nachfrage nach Feststoffbatterien: TrendForce und GGII. Marktgröße für Luftfahrt-Batteriepacks und jährliche Wachstumsrate (CAGR) von 41,8 %: IIM-Branchenbericht, Einzelquelle. Diese Zahlen weichen zwischen den Recherchehäusern voneinander ab und werden als Spannen und nicht als bestätigte Werte präsentiert.
- Technologie-Spezifikationen und Zeitpläne (Unternehmensankündigungen). Energiedichte-Ziele, Taupunkt-Anforderungen und Termine für die Kleinserienfertigung spiegeln die öffentlichen Erklärungen der Hersteller wider und sind als Ziele und nicht als verifizierte Produktionsdaten gekennzeichnet.
- Ingenieurtechnische Fälle (Projektunterlagen des Unternehmens). Die drei Fälle in Abschnitt 11 stammen aus Projekten, die auf dieser Website veröffentlicht wurden; die genannten Leistungswerte sind die vom Unternehmen gemeldeten Ergebnisse und werden nicht unabhängig überprüft.
- Unternehmenszahlen (Unternehmensangaben). Über 8.000 Fabriken, Universitäten und Forschungseinrichtungen beliefert; mehr als 300 Ingenieure und Arbeiter; über 200 Projekte für Batteriefertigungslinien; kumulierte F&E-Investitionen von über 20 Millionen USD. Quelle: Unternehmensangaben.
Hinweis zur verbleibenden Unsicherheit: Die oben genannten Installations- und Finanzzahlen wurden mit mindestens einem unabhängigen Bericht abgeglichen. Technologietermine, Einführungsraten und Nachfragezahlen für aufkommende Anwendungen stützen sich auf Ankündigungen von Herstellern und Prognosen von Marktforschungsinstituten; sie sind richtungsweisend nützlich, sollten jedoch nicht als bestätigte Werte betrachtet werden. Wenn ein Wert vor der Veröffentlichung nicht auf eine öffentliche Quelle zurückgeführt werden konnte, wird er als Prognose oder als ingenieurtechnische Einschätzung des Autors und nicht als Fakt dargestellt.
Haftungsausschluss: Dieser Bericht wurde aus öffentlich zugänglichen Informationen zusammengestellt. Die Daten für aufkommende Anwendungsszenarien sind institutionelle Prognosen, die mit Unsicherheiten behaftet sind und keine Anlageberatung darstellen.
 Abonnieren Sie uns